二级票务收入占比走高,正在把俱乐部现金流从单一比赛日门票推向更复杂的结构。皇家马德里、巴塞罗那、曼联和拜仁慕尼黑等豪门先后调整票务策略,转售分成、动态定价与会员优先权开始进入财务模型。它值得关注,不是因为多了一笔小钱,而是因为现金回款节奏、收入波动和球迷关系同时被改写。
英超和西甲多家俱乐部在官方票务系统里接入转售通道,允许季票持有者把单场票挂牌,俱乐部抽取一定比例服务费。曼联在老特拉福德试点会员定向转售,巴塞罗那把诺坎普改造期的临时票务与转售规则重新打包,皇家马德里则用实名制与动态定价压低灰色市场。二级票务不再只是场外生意。
俱乐部与转售服务商合作设定价格上限和下限,按场次、对手和开球时间浮动。拜仁慕尼黑在德甲焦点战对会员开放官方转售,多特蒙德把南看台季票的转售资格与出勤记录绑定。欧冠淘汰赛和世俱杯这类高需求赛事,转售溢价更明显,俱乐部从服务费、差价分成和数据服务中拿到新收入。
核心是供需缺口。豪门主场容量有限,强强对话和球星告别战的需求远超公开售票,二级市场自然抬高价格。皇家马德里迎战巴塞罗那的国家德比、曼联对阵利物浦的双红会、拜仁慕尼黑与多特蒙德的德国国家德比,都是转售活跃场次。俱乐部若完全不参与,只会把溢价留给外部黄牛。
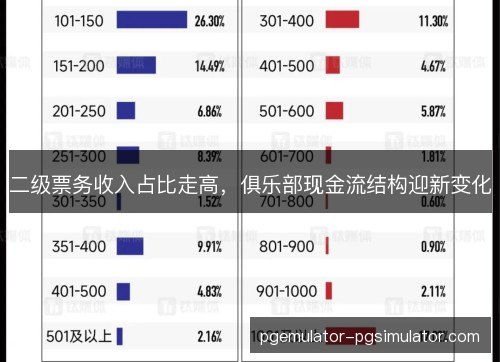
二级票务收入占比走高,改变现金流结构。过去比赛日收入集中在赛季前续费与单场售票,现在转售服务费和分成随着每场挂牌交易滚动回款,频率更高,单笔更小。对曼联这类背负债务和工资压力的俱乐部,滚动现金能缓释短期缺口;对皇家马德里这类会员制俱乐部,则增加可支配运营资金。
二级票务收入并非稳定年金,它与战绩、球星和赛程强相关。贝林厄姆转会皇家马德里后首个赛季,伯纳乌高需求场次增多;哈里·凯恩加盟拜仁慕尼黑后,德甲客队球迷购票意愿上升。若球队在欧冠早早出局,转售热度回落,俱乐部预算中的这部分现金流会迅速变薄。
转售也改变球迷关系。官方转售本意是给持有者退出通道,但动态定价会把普通会员推向高价。巴塞罗那在临时主场阶段遭遇会员对票价和转售规则的质疑,曼联球迷组织也多次要求公开客场票分配与转售数据。俱乐部要在收入与可负担性之间找平衡,否则二级票务收入占比越高,反弹越大。
票务系统数字化让俱乐部第一次能追踪一张票的多次流转,实名认证、移动票和闸机数据把场外交易纳入可计量范围。西甲和英超推动电子票与转售数据共享,德甲俱乐部则依托会员体系自建转售池。技术降低了抽取服务费的成本,二级票务收入占比走高因此有了可操作的基础。
会计处理也在变。过去转售收入多记在票务代理或服务商名下,现在更多俱乐部把转售服务费、会员数据服务和动态定价增量分别确认。皇家马德里和巴塞罗那在年度报告中更细致披露比赛日收入构成,曼联把转售相关收益放入商业与比赛日之间的科目。收入更透明,也更容易被评级机构审视。
占比升高后,俱乐部现金流管理更像运营一家高频交易企业。财务部门要按场次预测挂牌量、成交价与结算周期,还要为欧战出局或恶劣天气准备缓冲。多特蒙德在赛季预算中设置转售收入浮动区间,拜仁慕尼黑则把部分转售服务费用于球迷服务与球场升级。现金回款快了,预算纪律却不能松。
二级票务收入占比走高也带来监管问题。英国和西班牙都在讨论转售价格上限、实名转让和服务商披露义务,欧足联关注欧冠客队票流入二级市场的比例。pg电子模拟器若规则收紧,俱乐部来自转售服务费和差价分成的现金流可能被压缩,依赖高溢价场次的预算需要重新测算。合规成本会上升。
二级票务收入占比走高并非豪门专属。布莱顿、赫塔费和法兰克福等俱乐部通过官方转售把客场配额和小球场需求变现,收入规模不大,却能改善现金流。与豪门相比,它们更依赖转售服务费的稳定结算,也更怕赛程变化。二级票务因此成为中小俱乐部财务工具箱里的新零件。
转售热度会反馈到引援和续约决策。贝林厄姆、姆巴佩在皇家马德里带来的主场需求,让俱乐部更愿意围绕球星安排高溢价场次;拜仁慕尼黑续约哈里·凯恩时,也会评估其票房与转售带动效应。教练安切洛蒂和弗里克面对的不仅是战术问题,还有如何让高需求比赛不伤害会员公平。
往后看,二级票务收入占比还会提高,但路径会更规范。俱乐部自建转售池、与会员体系打通、按场次动态定价,可能成为英超、西甲和德甲的常规配置。欧冠和世俱杯扩军带来更多高需求场次,也带来更复杂的票务分配。现金流结构会从赛季性回款转向全年滚动回款,财务弹性提高,管理难度同步上升。
最终,二级票务收入占比走高说明俱乐部经营从卖座位转向经营需求。皇家马德里、曼联、拜仁慕尼黑和巴塞罗那的实践表明,票务不再只是比赛日窗口,而是连接会员、数据、金融与合规的长期资产。谁能把转售收入做得透明、可负担、可预测,谁就能在现金流结构变化中占到先机。